Получите pdf-файл
«План действий по переходу на НДС с 2026 года»
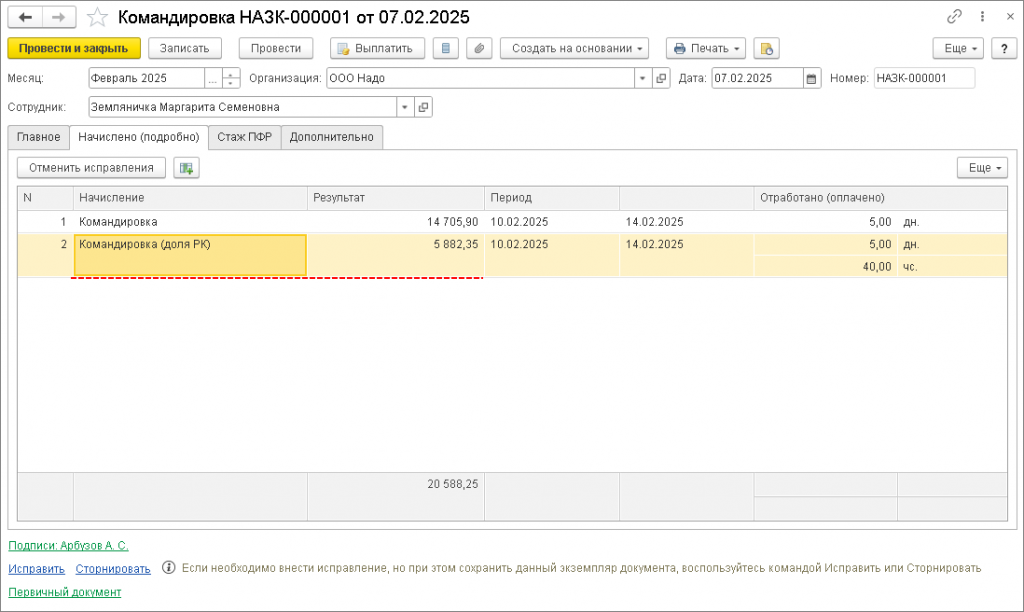
Пример: Сотрудник работает в обособленном подразделении, где применяется районный коэффициент 1,4 к заработной плате. Сотрудник работает с оплатой исходя из тарифной ставки 50 000 руб. пропорционально отработанным дням. Январь и март сотрудник отработал полностью. В феврале сотрудник был в командировке. Зарплата выплачивается в последний рабочий день месяца. Расчет по форме 6-НДФЛ за 1-й квартал 2025 представлен в ФНС России.Начисление оплаты за время командировки зарегистрировано документом Командировка. При начислении помимо основного начисления Командировка (в средний для этого вида начисления включался только основной заработок без учета районного коэффициента (РК)) выполнялся расчет дополнительного начисления – Командировка (доля РК) (в средний заработок для этого вида начисления входили только суммы начисленного за расчетный период РК).Необходимо сделать перерасчет НДФЛ с начала года и сформировать корректирующий расчет по форме 6-НДФЛ за 1-й квартал 2025 года.
Рис. 1
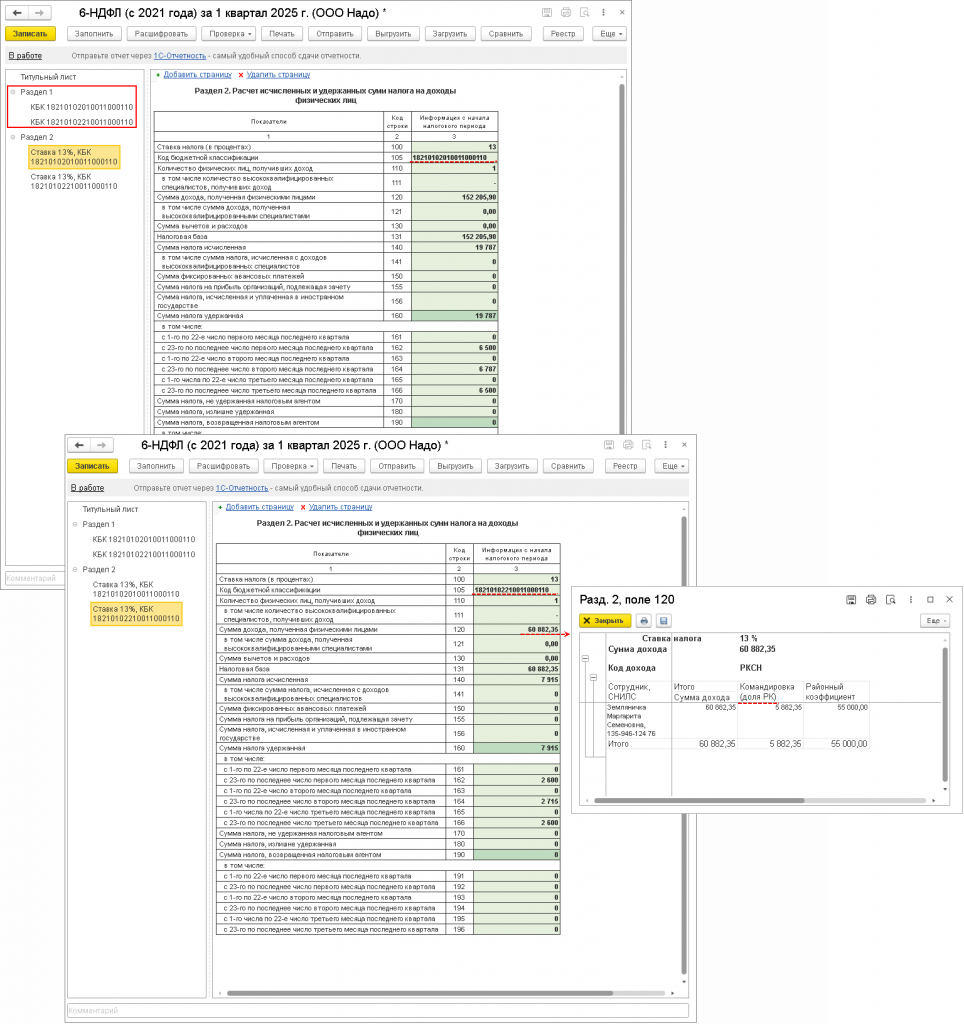
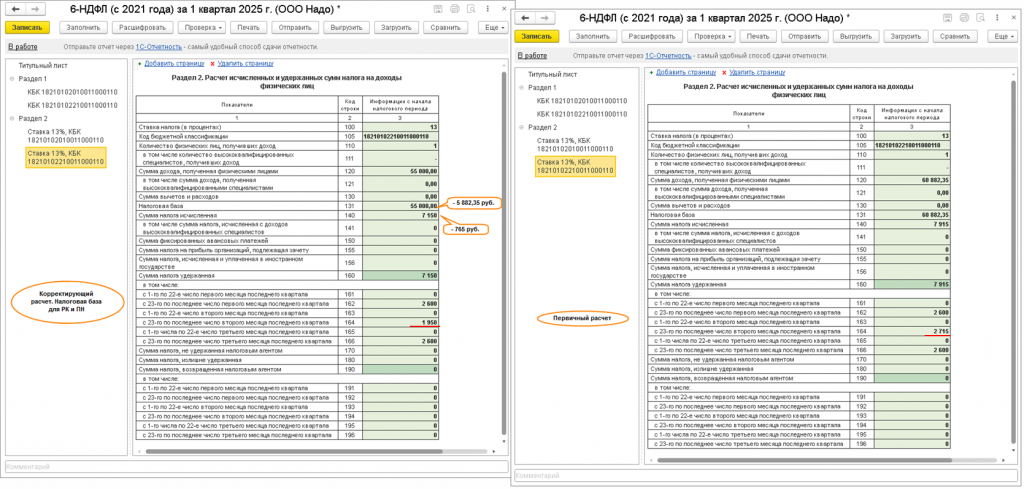
Расчет по форме 6-НДФЛ за 1-й квартал 2025 года, который был представлен в ФНС России, показан на рис. 2. В расчете сформированы по 2 страницы в разделе 1 и 2 по соответствующим КБК и ставкам (для "основной" налоговой базы и базы для РК и ПН (процентной надбавки) - "Районные, северные надбавки"). По налоговой базе для РК и ПН отражено начисление по среднему заработку за время командировки (доля РК).
Рис. 2
В июне 2025 года ФНС России опубликовала письмо от 19.06.2025 № БС-4-11/5967@, согласно которому с каждой оплаты по среднему заработку не нужно выделять доли РК и ПН и включать их в отдельную налоговую базу для РК и ПН (п. 6.2 ст. 210 НК РФ, п. 1.2 ст. 224 НК РФ). В соответствии с разъяснениями ФНС России (письмо от 26.06.2025 № БС-4-11/6142@) необходимо произвести перерасчет НДФЛ с начала года и представить уточненный расчет по форме 6-НДФЛ за 1-й квартал 2025 года. В программе для возможности перерасчета НДФЛ и заполнения уточненного расчета по форме 6-НДФЛ в раздел Налоги и взносы – Сервис добавлен инструмент "Уточнение учета НДФЛ по налоговым базам при отмене долей РК и СН" (рис. 3), с помощью которого можно перенести доход, соответствующую сумму налоговых вычетов и исчисленного налога с налоговой базы "Районные, северные надбавки" на "основную" налоговую базу, а также выполнить зачет между налоговыми базами сумм удержанного НДФЛ. Подробнее см. здесь.
Рис. 3

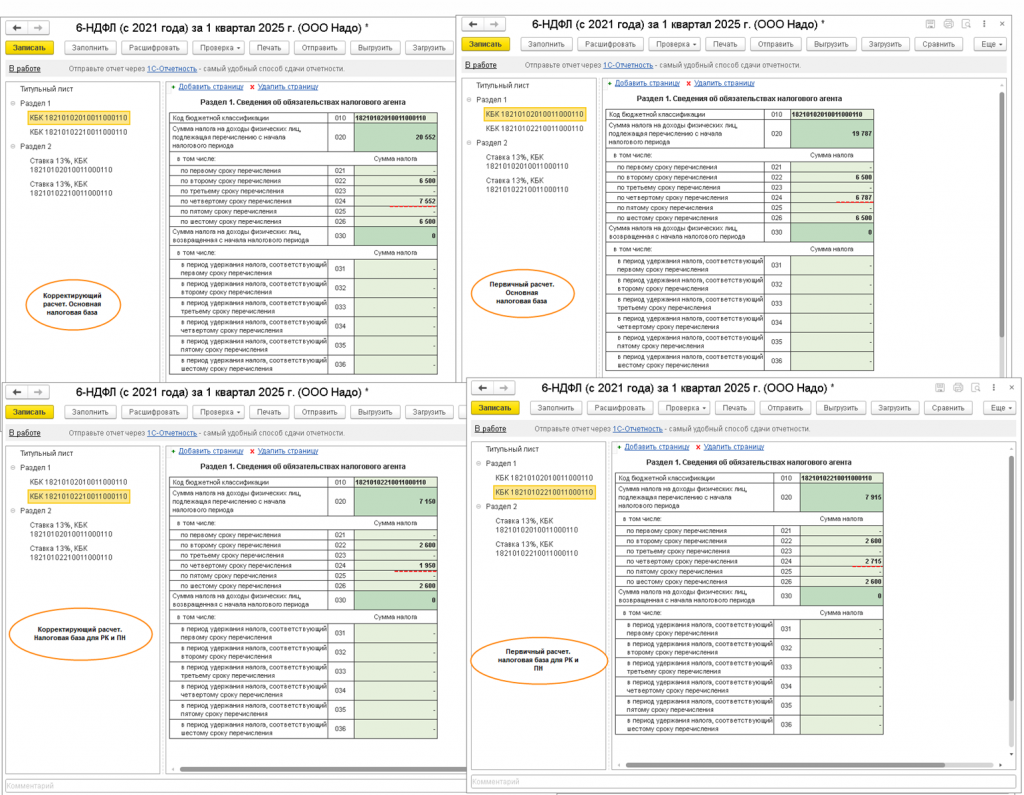
После перерасчета НДФЛ необходимо заполнить корректирующий расчет по форме 6-НДФЛ. Исходя из текста письма от 26.06.2025 № БС-4-11/6142@, можно заключить что помимо уточнения сумм исчисленного налога по КБК и ставкам в разделе 2 расчета за 1-й квартал потребуется также в разделе 1 отразить зачет между КБК сумм удержанного НДФЛ для того, чтобы данные представленных с начала года уведомлений об исчисленных суммах налогов заменились данными отчета 6-НДФЛ (рис. 4). В нашем примере сумма среднего заработка за время командировки (налоговая база "Районные, северные надбавки") 5 882,35 руб. будет перенесена на КБК по "основной" налоговой базе, как и исчисленный, удержанный НДФЛ с нее (765 руб.).
В разделе 1 расчета сумма удержанного налога в феврале по КБК для "основной" налоговой базы будет увеличена на 765 руб. А по КБК для налоговой базы "Районные, северные надбавки" наоборот будет уменьшена (рис. 4).
Рис. 4
В разделе 2 расчета по форме 6-НДФЛ сумма 5 882,35 руб. будет перенесена с КБК для налоговой базы "Районные, северные надбавки" на КБК для "основной" налоговой базы, как и исчисленный, удержанный НДФЛ с нее (765 руб.) (рис. 5, рис. 6).
Рис. 5
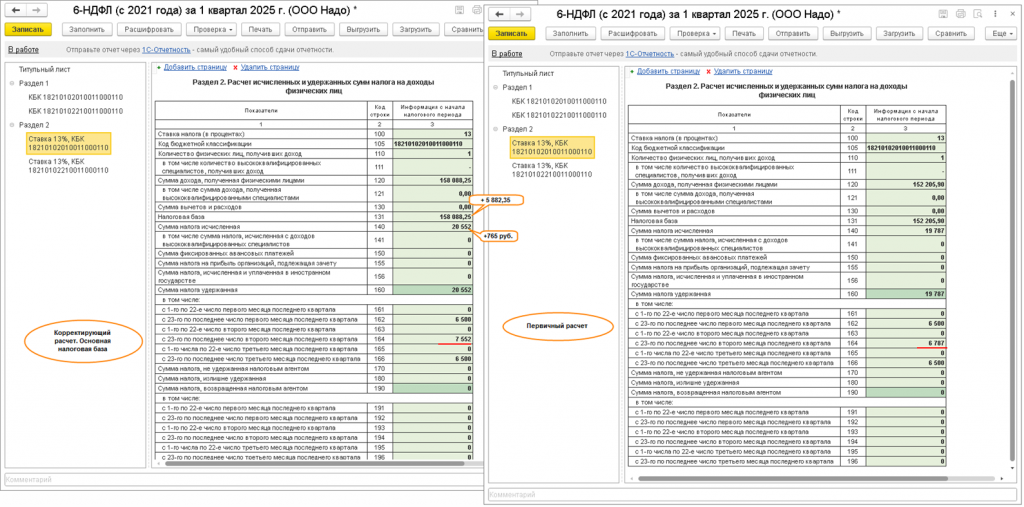
Рис. 6
Источник: информационная система 1С:ИТС

&noparse=true)