Порядок действий
Для того, чтобы в связи с отменой "долевых" начислений РК и СН в среднем заработке выполнить перерасчет НДФЛ и заполнить уточненный расчет по форме 6-НДФЛ за I квартал 2025 г., в программе "1С:Зарплата и управление персоналом 8" ред. 3 требуется выполнить следующие действия:
1. С помощью обработки "Уточнение учета НДФЛ по налоговым базам при отмене долей РК и СН" (раздел Налоги и взносы) перенести доход, подлежащий пересмотру, соответствующую сумму налоговых вычетов и исчисленного налога с налоговой базы "Районные, северные надбавки" на "основную" налоговую базу, а также выполнить зачет между налоговыми базами сумм удержанного НДФЛ, соответствующих суммам исчисленного налога.
1.1. Обработать основной массив документов-оснований, в которых были начислены доходы по налоговой базе "Районные, северные надбавки" с категорией начисления, соответствующей оплате долей РК и СН в среднем заработке.
Для этого на вкладке "Физические лица" нажать "Заполнить доходы, налоги".
Обратите внимание, на этом этапе в выборку документов-оснований не попадут исправленные документы, в исправлениях которых были отменены доли РК и СН в среднем заработке и взамен начислена оплата с общей суммы среднего заработка без выделения долей.
Обратите внимание, при "переносе" исчисленного налога ставка не меняется.
Нажать кнопку "Создать операции по всем физ. лицам".
Провести созданные обработкой документы Операция учета НДФЛ.
В списке документов Операции учета НДФЛ рекомендуется настроить сортировку по полю "Номер", чтобы быстро найти и провести последние созданные документы.
1.2. Обработать документы-исправления, в которых были отменены доли РК и СН в среднем заработке и взамен начислена оплата с общей суммы среднего заработка без выделения долей.
Для этого необходимо либо заново открыть обработку, либо в открытой форме обработки на вкладке "Физические лица" нажать кнопку "Заполнить". В список работников попадут те, по которым, в том числе, вводились такие документы-исправления.
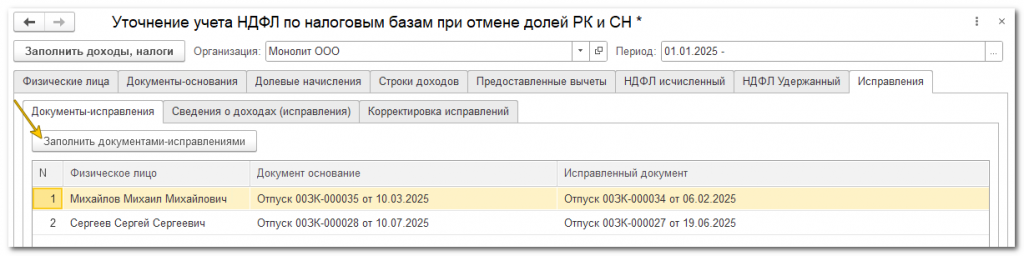
Перейти на вкладку "Исправления" - "Документы-исправления" и нажать кнопку "Заполнить документами-исправлениями".
На вкладке "Исправления" - "Корректировка исправлений" заполнятся корректировочные записи по доходам из документов-исправлений, с помощью которых:
a) будет уточнена в учете дата получения дохода для "основного" начисления из документа-исправления:
- если результат перерасчета по документу-исправлению нулевой, то доход по "основному" начислению в размере, равным по модулю сторно "долевого" начисления, в учете НДФЛ будет записан на дату фактического получения дохода "долевого" начисления, которое сторнируется;
- при перерасчете в сторону увеличения остаток дохода по "основному" начислению будет отнесен на планируемую дату выплаты из документа-исправления;
- при перерасчете в сторону уменьшения доход по "основному" начислению будет отнесен на дату фактического получения дохода "долевого" начисления, которое сторнируется;
По умолчанию сторнированный в документе-исправлении по базе "Районные, северные надбавки" доход в отчетности по НДФЛ был бы учтен в том месяце, в котором в учете НДФЛ он изначально был отражен, а начисленный по "основной" налоговой базе доход – по планируемой дате выплаты из документа-исправления.
b) сумма дохода по базе "Районные, северные надбавки" будет вновь записана в учет НДФЛ для того, чтобы выполнить пересмотр соответствующего документа-основания в общем порядке на вкладке "Физические лица".
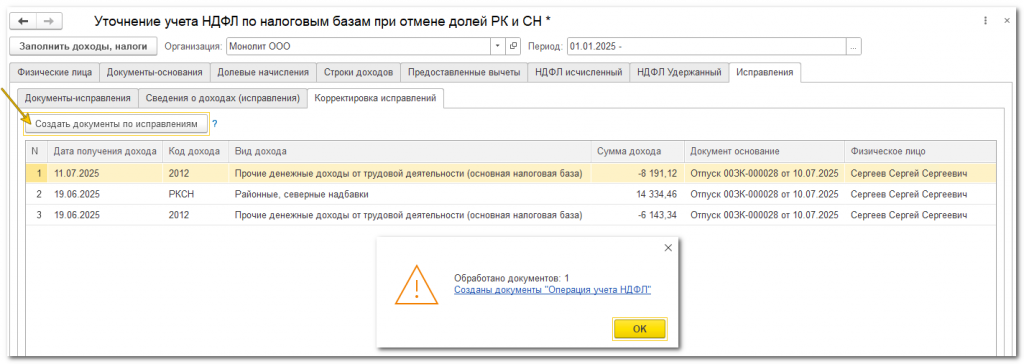
Нажать кнопку "Создать документы по исправлениям".
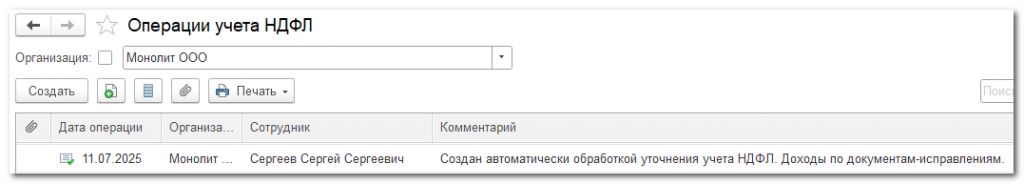
Провести созданные обработкой документы Операция учета НДФЛ.
1.3. Вернуться на вкладку "Физические лица".
По кнопке "Заполнить доходы, налоги" заполнятся данные для пересмотра по налоговым базам сумм доходов, вычетов, исчисленного и удержанного НДФЛ по исправленным документам, которые изначально не попали в выборку в п. 1.1.
Нажать кнопку "Создать операции по всем физ. лицам".
Провести созданные обработкой документы Операция учета НДФЛ.
2. Помесячно с начала года заполнить и провести документы Перерасчет НДФЛ.
2.1. Проверить, что в документах Перерасчет НДФЛ заполнились только суммы налога, образовавшиеся в результате пересмотра учета по налоговым базам. Остальные строки с перерасчетом НДФЛ следует удалить из табличной части вручную (например, перерасчет налога в связи с предоставлением работнику налогового вычета "задним" числом).
2.2. Если в результате перерасчета НДФЛ по "основной" налоговой базе возникла сумма налога к возврату по одной ставке и сумма налога к удержанию по повышенной ставке, то необходимо выполнить следующие действия:
a) Если такой перерасчет заполнился на дату получения и по категории дохода из созданных обработкой документов Операция учета НДФЛ, то рекомендуется найти в списке соответствующий документ "Операция учета НДФЛ", в котором в результате выполнения обработки (п. 1.1 / п. 1.3) была перенесена сумма налога между налоговыми базами, и по "основной" налоговой базе уточнить суммы исчисленного и удержанного налога в разрезе ставок.
b) Если такой перерасчет заполнился на дату получения и по категории дохода какого-то другого очередного дохода, не относящегося к созданным в результате выполнения обработки документам "Операция учета НДФЛ", рекомендуется создать новый документ операции, в котором на дату и по категории дохода из документа "Перерасчет НДФЛ" перенести исчисленный и удержанный налог с одной ставки на другую.
c) Перезаполнить документ Перерасчет НДФЛ.
2.3. Если в результате перерасчета НДФЛ по базе "Районные, северные надбавки" возник перерасчет в размере 1 руб. из-за округления в большую или меньшую сторону, то по работающим сотрудникам следует удалить такие строки перерасчета из документа "Перерасчет НДФЛ", а по уволенным работникам, по которым нет выплат налогооблагаемых доходов, перерасчет в размере рубля в документе Перерасчет НДФЛ следует оставить.
После этого в введенных документах Перерасчет НДФЛ необходимо установить текущий месяц расчета.
3. Заполнить уточненный расчет по форме 6-НДФЛ за I квартал 2025 г.
Обратите внимание, если документы Перерасчет НДФЛ были проведены месяцем <июль 2025>, то перед заполнением отчета на титульном листе необходимо установить дату подписи не ранее 31.07.2025. Перед отправкой отчета дату подписи следует изменить на текущую.
Обратите внимание! В текущей реализации 1С: "Зарплата и управление персоналом" перерасчеты налога за отчетный период, выполненные после окончания отчетного периода до даты заполнения отчета, будут учтены только при заполнении корректировочного промежуточного 6-НДФЛ (за I квартал, I полугодие и 9 месяцев).
Для того, чтобы перерасчеты сумм доходов и исчисленного налога, зарегистрированные в июле, учлись при заполнении отчета за I полугодие, перед заполнением отчета на титульном листе необходимо указать номер корректировки (например, "1"). Перед отправкой отчета следует убрать признак корректировки (вернуть значение "0").
Демонстрация на примере
В обработке "Уточнение учета НДФЛ по налоговым базам при отмене долей РК и СН" выбираем организацию, по которой следует пересмотреть учет, и указываем период с 01.01.2025, за который требуется пересмотреть учет.
На вкладке "Долевые начисления" оставим те, по которым требуется пересмотр учета по налоговым базам (при необходимости вручную заполняем код и категорию дохода по НДФЛ, соответствующие основному начислению по среднему заработку) – рис. 1.
Рис. 1
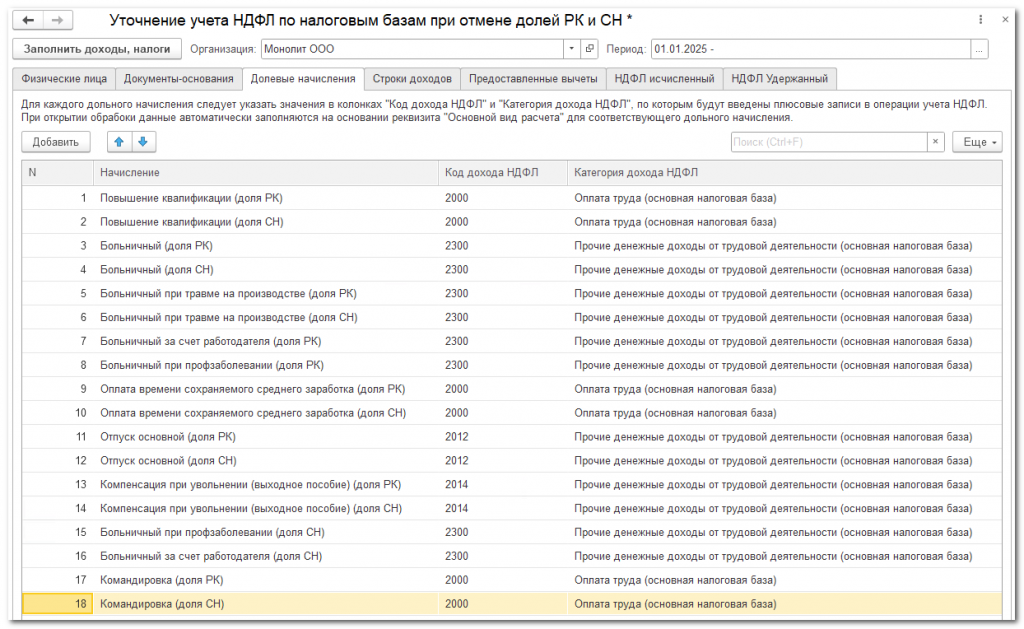
1. Уточним учет по налоговым базам по тем документам-основаниям, в которых доходы по "долевым" начислениям в среднем заработке по базе "Районные, северные надбавки" еще не были отменены документами-исправлениями.
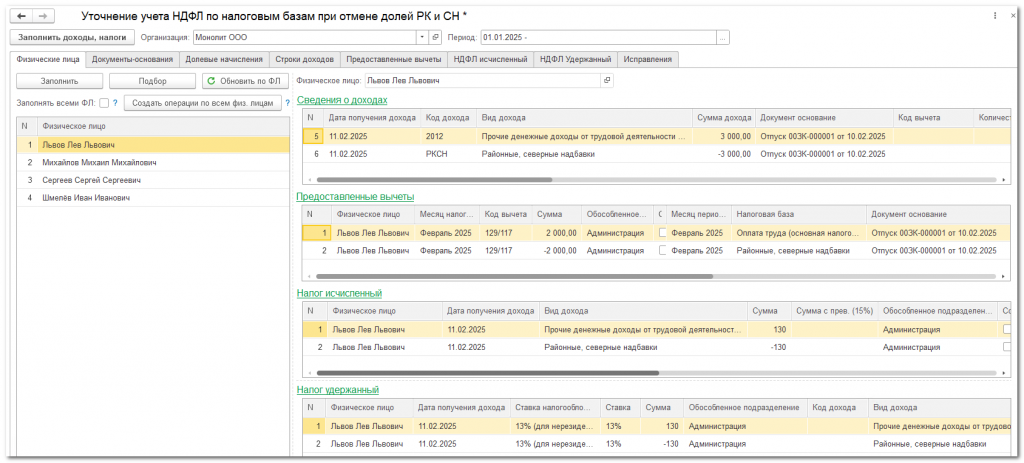
1.1. На вкладке "Физические лица" нажимаем кнопку "Заполнить" и далее "Заполнить доходы, налоги" (рис. 2).
Рис. 2
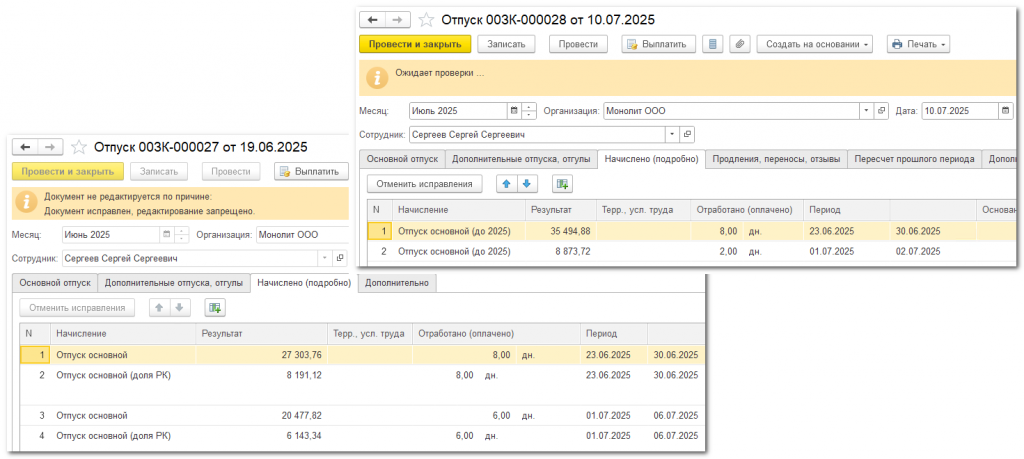
В список работников заполнились также те, по которым уже нет данных для переноса дохода по налоговым базам (рис. 3) потому, что в июле после возврата к использованию видов расчета для оплаты по среднему заработку без выделения долей РК и СН был введен отзыв из отпуска (в документе-исправлении было сторнировано начисление с выделением долей РК и СН и взамен начислена оплата с общей суммы среднего заработка) (рис. 4).
Рис. 3
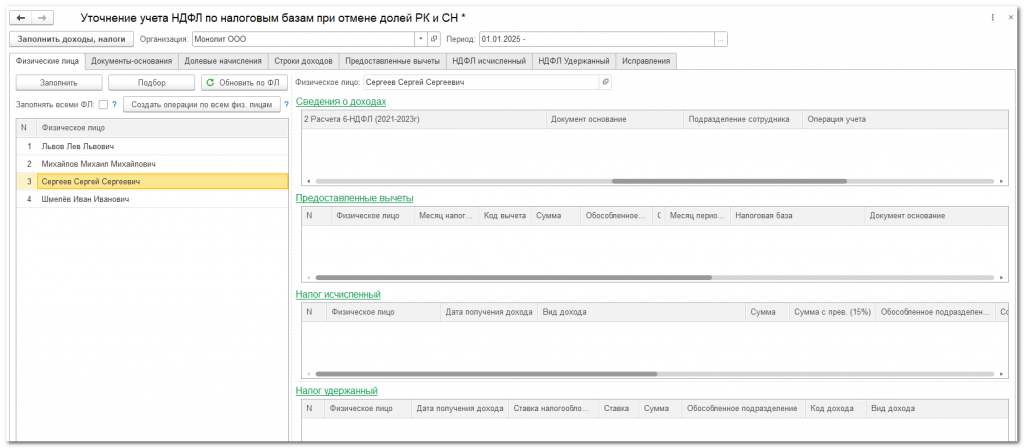
Рис. 4
Нажимаем "Создать операции по всем физ. лицам" и проводим созданные обработкой документы Операция учета НДФЛ (рис. 5).
Рис. 5
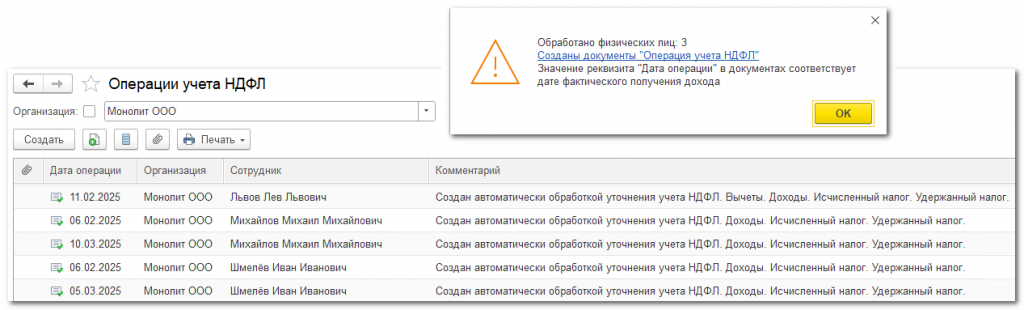
После проведения созданных на этом этапе документов Операция учета НДФЛ доходы в виде "долевых" начислений РК и СН в среднем заработке перенеслись на код и категорию "основного" начисления. Также с налоговой базы "Районные, северные надбавки" на "основную" налоговую базу перенеслись соответствующая сумма налоговых вычетов и исчисленного налога и выполнен зачет между налоговыми базами сумм удержанного НДФЛ, соответствующих суммам исчисленного налога.
1.2. Для того, чтобы обработать документы-исправления, в которых были отменены доли РК и СН в среднем заработке и взамен начислена оплата с общей суммы среднего заработка без выделения долей (например, как по сотруднику Сергеев С.С.), на вкладке "Исправления" - "Документы-исправления" нажмем "Заполнить документами-исправлениями" (рис. 6).
Рис. 6
На вкладке "Исправления" - "Корректировка исправлений" нажимаем кнопку "Создать документы по исправлениям" (рис. 7).
Рис. 7
Проводим созданный обработкой документ Операция учета НДФЛ (рис. 8).
Рис. 8
1.3. Возвращаемся на вкладку "Физические лица" и нажимаем "Заполнить доходы, налоги". По сотруднику Сергеев С.С. заполнились данные для пересмотра по налоговым базам сумм доходов, исчисленного и удержанного НДФЛ по исправленным документам, которые изначально не попали в выборку в п. 1.1. (рис. 9).
Рис. 9
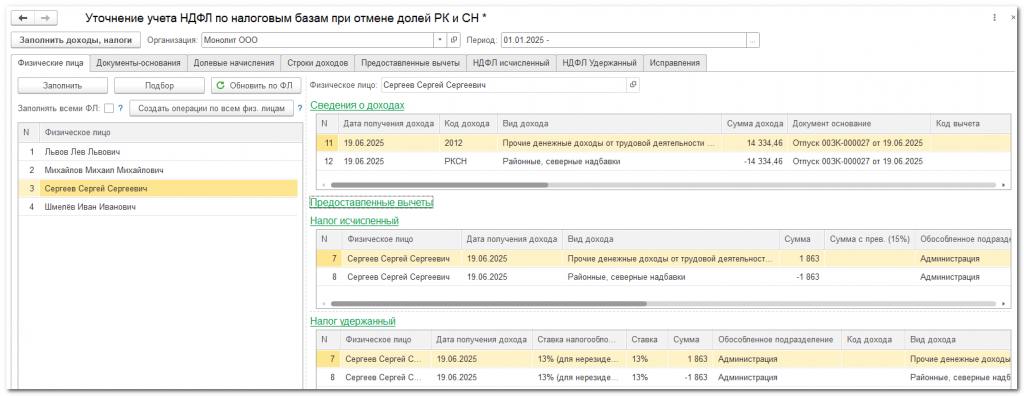
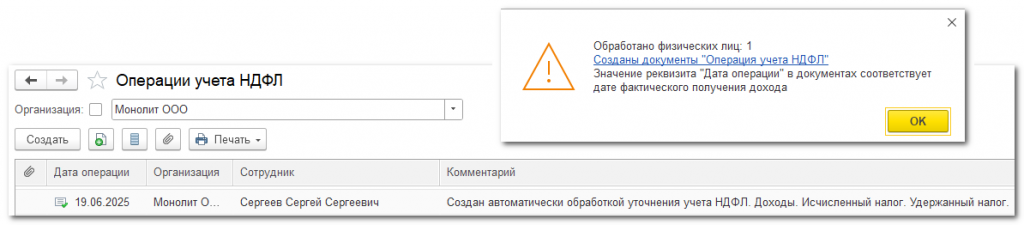
Нажимаем "Создать операции по всем физ. лицам" и проводим созданный обработкой документ Операция учета НДФЛ (рис. 10).
Рис. 10
2. Помесячно с начала года заполняем документы Перерасчет НДФЛ.
Вводим документ с месяцем перерасчета <февраль 2025> (рис. 11).
Рис. 11
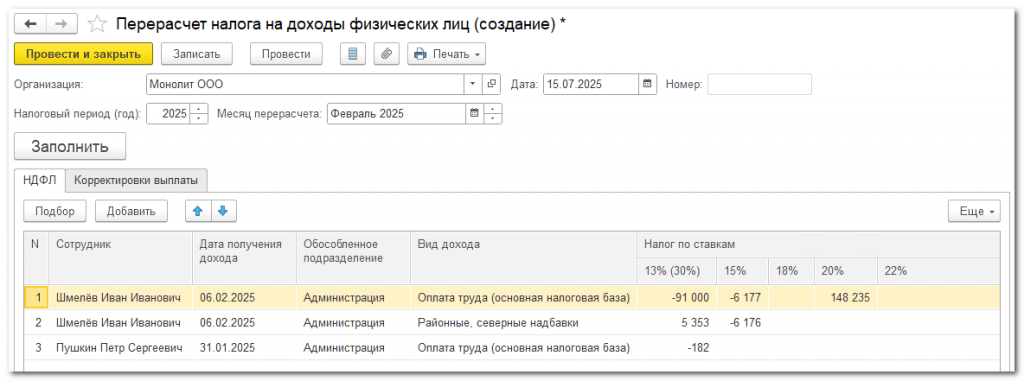
- По сотруднику Пушкин П.С. заполнился налог к удержанию в связи с предоставлением вычета "задним" числом. Удалим эту строку перерасчета, поскольку налог уже был пересчитан с учетом вычета в последующих месяцах при расчете зарплаты.
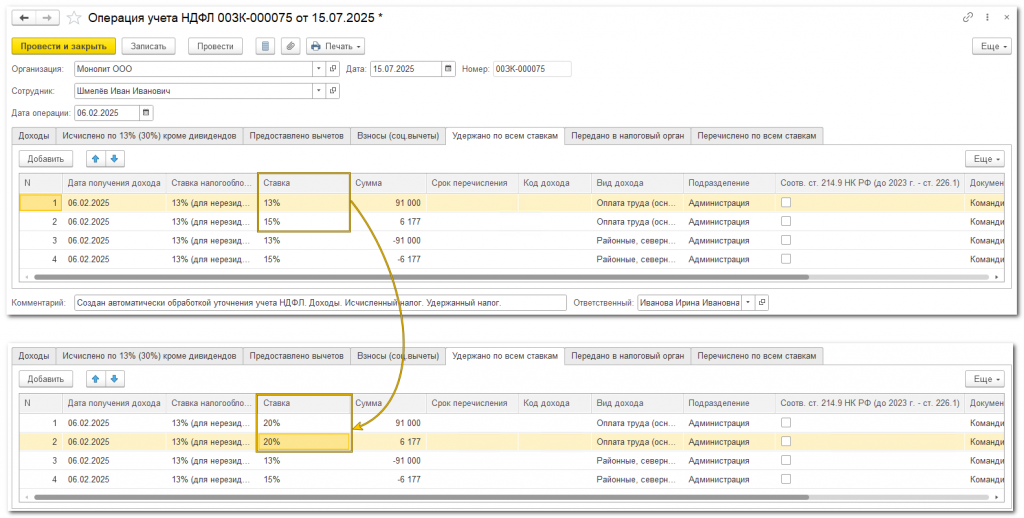
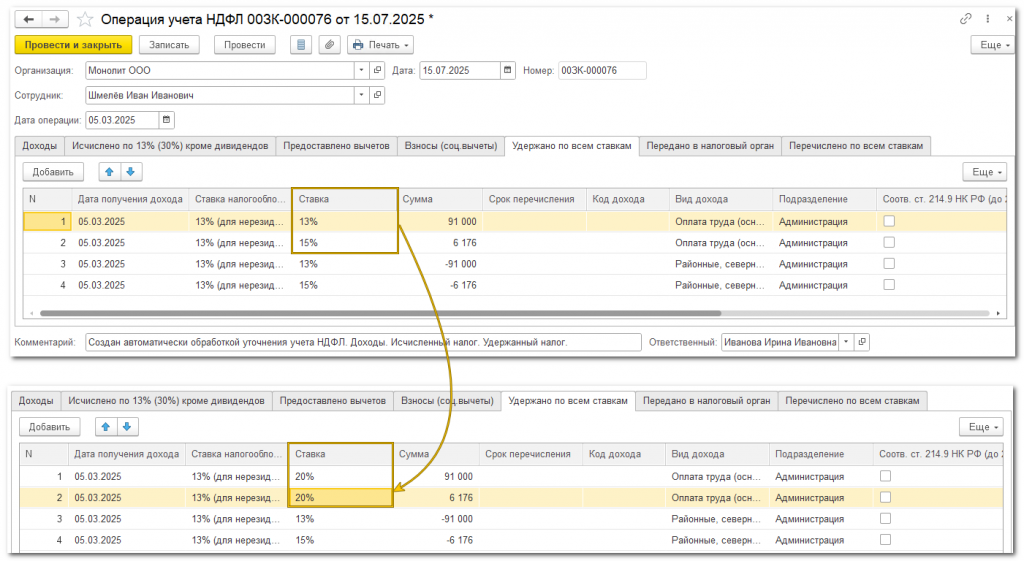
- По сотруднику Шмелёв И.И. видим, что на дату получения дохода 06.02.2025, на которую с помощью обработки был создан документ Операция учета НДФЛ, по той же категории дохода возникла сумма налога к возврату по ставкам 13% и 15% и сумма налога к удержанию по ставке 20%. Для исправления несоответствия между ставками в соответствующем документе "Операция учета НДФЛ" перенесем суммы налога по категории "Оплата труда (основная налоговая база)" со ставок 13% и 15% на ставку 20% (рис. 12, рис. 13).
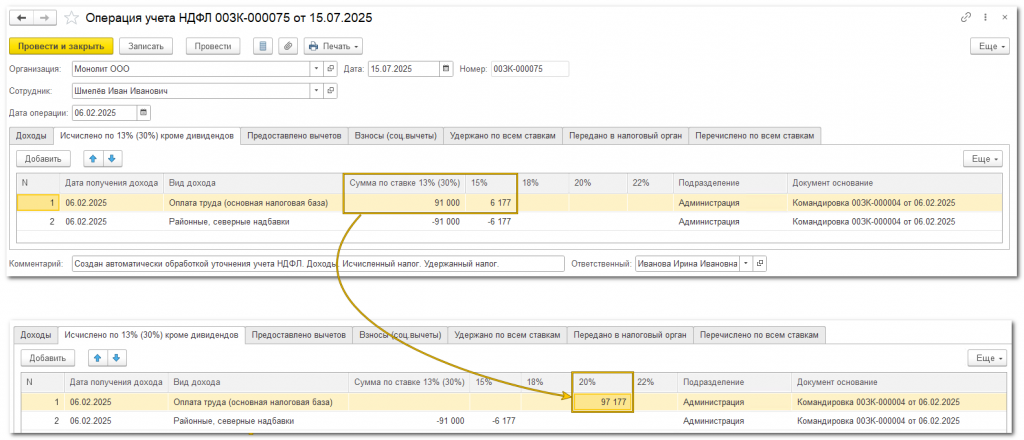
Рис. 13
При повторном заполнении документа Перерасчет НДФЛ за февраль видим, что по "основной" налоговой базе теперь зарегистрирован только налог к уплате (рис. 14).
Рис. 14
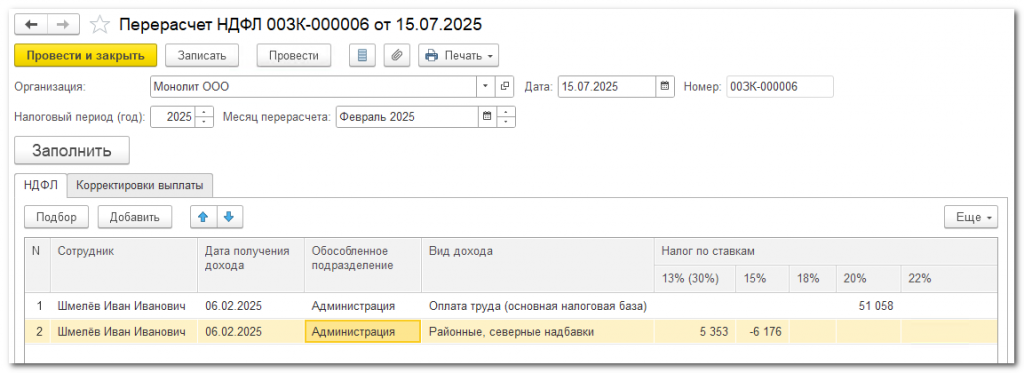
Перерасчет по базе "Районные, северные надбавки" по ставкам 13% и 15% в рассматриваемом примере инвертируется при вводе документа с месяцем перерасчета <март 2025>.
Вводим документ с месяцем перерасчета <март 2025> (рис. 15).
Рис. 15
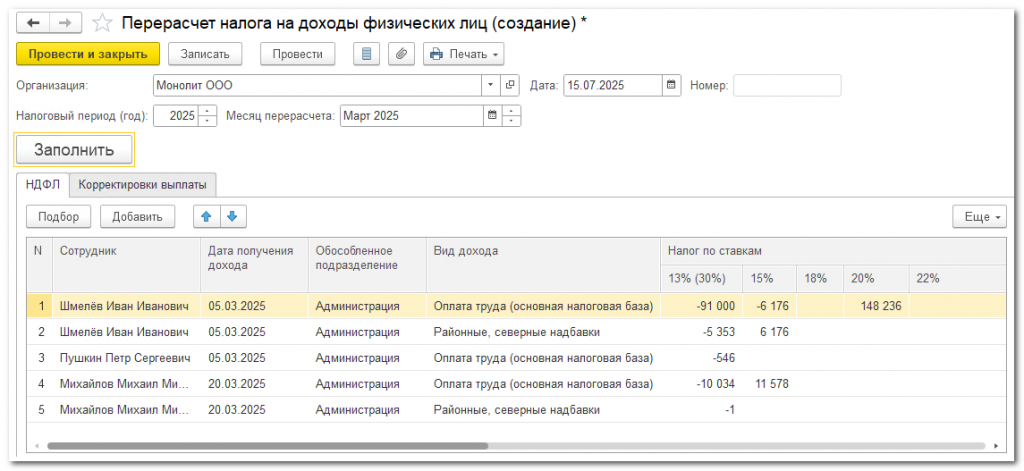
- По сотруднику Пушкин П.С. заполнился налог к удержанию в связи с предоставлением вычета "задним" числом. Удалим эту строку перерасчета, поскольку налог уже был пересчитан с учетом вычета в последующих месяцах при расчете зарплаты.
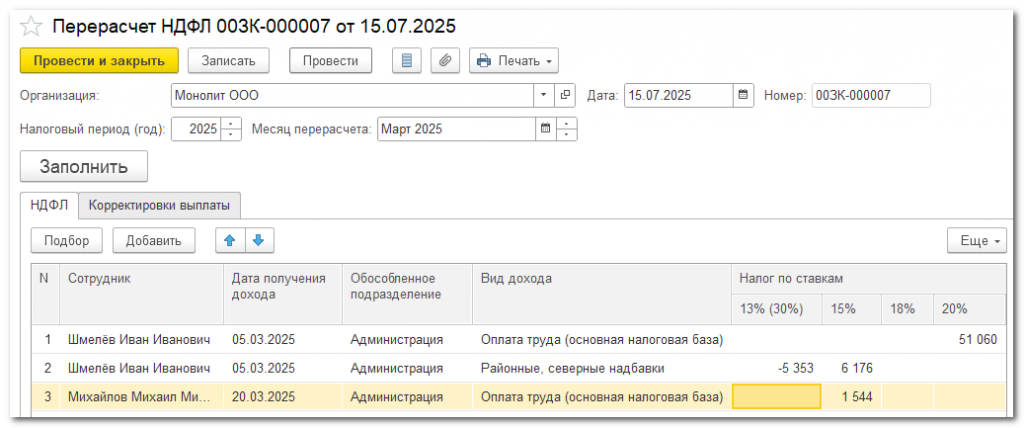
- По сотруднику Шмелёв И.И. находим в списке документов "Операция учета НДФЛ", созданных обработкой, документ с датой операции 05.03.2025 и по категории "Оплата труда (основная налоговая база)" переносим исчисленные и удержанные суммы налога между ставками (рис. 16, рис. 17).
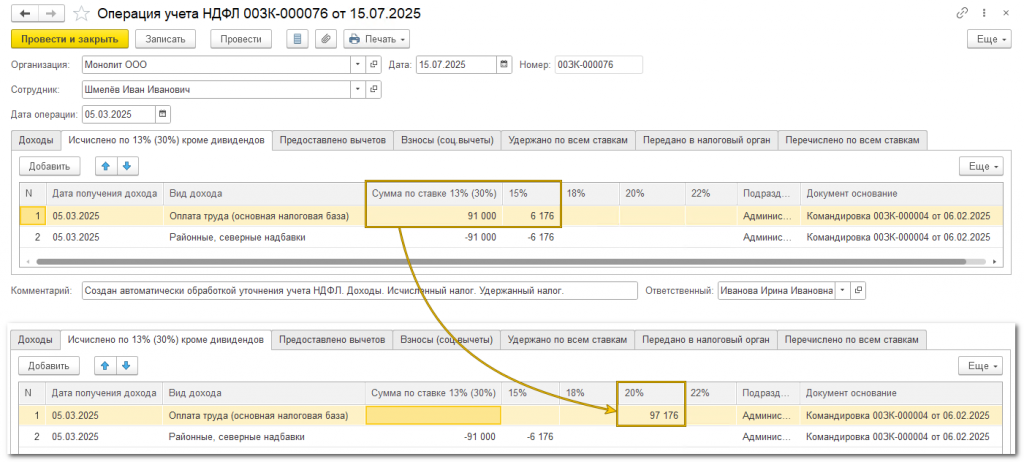
Рис. 17
- По сотруднику Михайлов М.М. на дату получения дохода 20.03.2025 не находим среди созданных обработкой документов Операция учета НДФЛ документов с указанной датой операции (рис. 18).
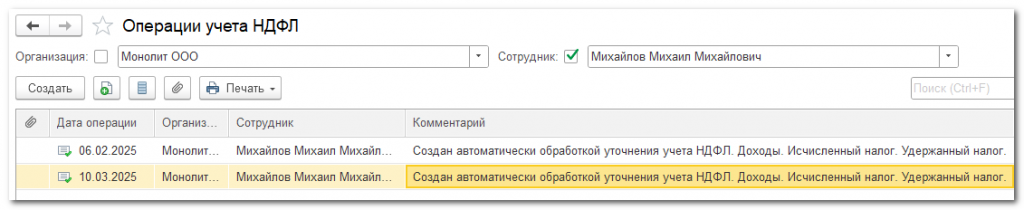
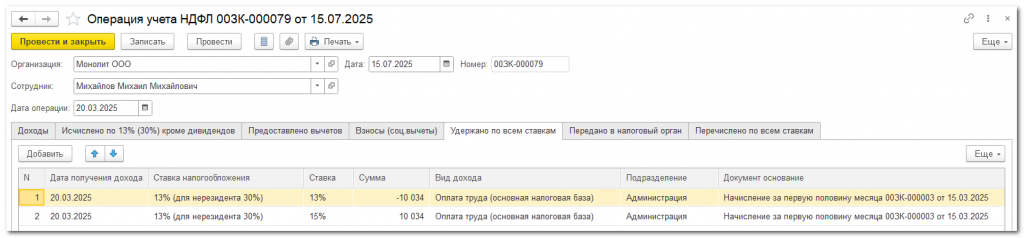
Значит, в результате пересмотра учета НДФЛ по налоговым базам на 06.02.2025 и 10.03.2025 по работнику возникло основание для перерасчета налога на дату выплаты зарплаты за первую половину марта. На эту дату и требуется сейчас выполнить перенос исчисленного и удержанного налога со ставки 13% на ставку 15%. Для этого вводим новый документ "Операция учета НДФЛ" и заполняем табличные части исчисленного и удержанного налога (рис. 19, рис. 20).
Рис. 19
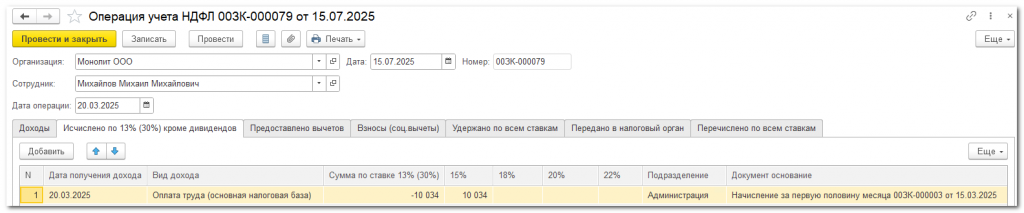
Рис. 20
Также по работнику Михайлов М.М. видим, что в результате перерасчета НДФЛ по базе "Районные, северные надбавки" возник отрицательный перерасчет -1 руб. Поскольку у работника еще будут выплаты налогооблагаемых доходов, то образовавшиеся из-за округления "рубли" удалим из документов "Перерасчет НДФЛ". Соответствующий перерасчет НДФЛ будет произведен при очередном расчете зарплаты. Допустимое расхождение 1 руб. на одно физическое лицо позволяет нам это сделать без риска несоблюдения контрольного соотношения по проверке исчисленного налога в корректирующем отчете 6-НДФЛ за I квартал.
После внесения изменений в документы Операция учета НДФЛ перезаполним документ Перерасчет НДФЛ с месяцем расчета <март 2025> (рис. 21).
Рис. 21
После этого в введенных документах Перерасчет НДФЛ установим текущий месяц расчета (<июль 2025>) для того, чтобы выполненный перерасчет налога отразился в отчетах по зарплате и в документах "Отражение зарплаты в бухучете" текущего периода (рис. 22).
Рис. 22
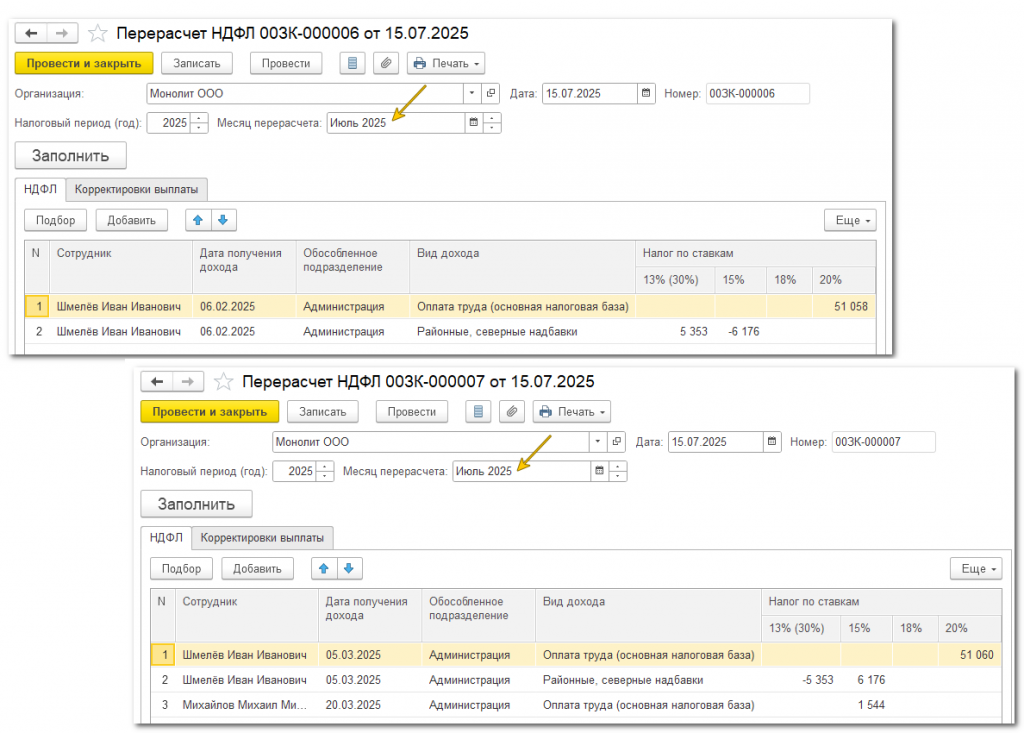
В результате проведения документов Перерасчет НДФЛ по двум работникам за I квартал 2025 г. по "основной" налоговой базе возникли суммы налога к удержанию:
- По Шмелёву И.И. по ставке 20% в размере 102 118 руб. (рассчитано как 51 058 + 51 060);
- По Михайлову М.М. по ставке 15% в размере 1 544 руб.
В рассматриваемом примере доудержание налога произойдет при выплате зарплаты за вторую половину июля.
3. Заполним уточненный расчет по форме 6-НДФЛ за I квартал 2025 г.
Для того, чтобы выполненный в документах Перерасчет НДФЛ перерасчет исчисленного налога заполнился в отчет, перед заполнением отчета на титульном листе в качестве даты подписи укажем 31.07.2025.
Показатели строки 170 "Сумма налога, не удержанная налоговым агентом" Раздела 2 в размере доудержанных при выплате зарплаты за вторую половину июля сумм налога в связи с пересмотром учета НДФЛ можно очистить вручную.
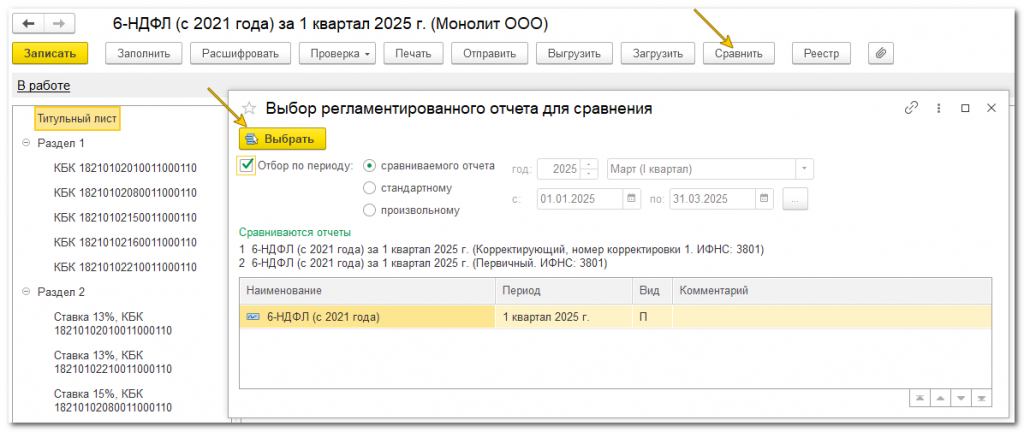
При сравнении первичного и корректирующего отчета 6-НДФЛ за I квартал можно увидеть, что общая сумма по всем показателям Раздела 1 и Раздела 2 осталась неизменной, изменились только суммы в разрезе КБК и ставок налога.
Сравнить показатели первичного и корректирующего отчетов 6-НДФЛ можно из формы отчета по кнопке "Сравнить" (рис. 23).
Рис. 23
Источник: информационная система 1С:ИТС

 пересмотреть учет НДФЛ в связи с отменой долей РК и СН в среднем заработке?&noparse=true)